Domain sortierlöffel.de kaufen?
Wir ziehen mit dem Projekt
sortierlöffel.de um.
Sind Sie am Kauf der Domain
sortierlöffel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sortierlöffel.de kaufen?
Welcher Versicherung Unfall melden?
Wenn Sie einen Unfall hatten, sollten Sie dies in erster Linie Ihrer Kfz-Versicherung melden, wenn es sich um einen Autounfall handelt. Falls es sich um einen Arbeitsunfall handelt, müssen Sie dies Ihrem Arbeitgeber und der Berufsgenossenschaft melden. Bei einem Unfall in der Freizeit können Sie sich an Ihre private Unfallversicherung wenden. Es ist wichtig, den Unfall so schnell wie möglich zu melden, um sicherzustellen, dass Sie alle notwendigen Leistungen erhalten. Zögern Sie nicht, Ihren Versicherungsvertreter um Hilfe bei der Meldung des Unfalls zu bitten. **
Wann steigt Versicherung nach Unfall?
Die Versicherung kann nach einem Unfall steigen, wenn du als Versicherungsnehmer für den Unfall verantwortlich bist. Dies kann dazu führen, dass deine Schadensfreiheitsklasse sinkt und somit höhere Beiträge fällig werden. Auch wenn du häufig Unfälle meldest, kann dies zu einer Erhöhung der Versicherungsprämie führen. Es ist wichtig, Unfälle zu vermeiden und defensiv zu fahren, um eine Erhöhung der Versicherungskosten zu vermeiden. Es kann auch hilfreich sein, verschiedene Angebote zu vergleichen und gegebenenfalls den Versicherer zu wechseln, um Kosten zu sparen. **


Ähnliche Suchbegriffe für Unfall Versicherung
Top-Angebote
Produkte zum Begriff Unfall Versicherung:
-
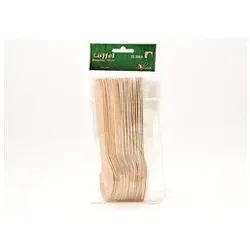
Holzlöffel Birkenholz Servierlöffel Einweglöffel Party Besteck Holz 25 Stück 18Holzlöffel aus Birkenholz – Das vielseitige 25er Set für jeden Anlass Entdecken Sie unser praktisches Set von 25 Holzlöffeln, gefertigt aus robustem Birkenholz. Diese Löffel sind mit einer Länge von 180 mm ideal für eine Vielzahl von Anwendungen, von Desserts bis hin zu Suppen und Fingerfood. Sie bieten eine natürliche und ansprechende Alternative zu herkömmlichem Besteck und sind perfekt für Feiern, Buffets oder den täglichen Gebrauch. Produktdetails und Anwendung Jeder Löffel in diesem Set wurde sorgfältig aus hochwertigem Birkenholz gefertigt, was ihm eine angenehme Haptik und eine stabile Struktur verleiht. Die natürliche Maserung des Holzes macht jeden Löffel zu einem kleinen Highlight auf Ihrem Tisch. Dank des mitgelieferten Hängers lassen sich die 25 Holzlöffel platzsparend und griffbereit aufbewahren, was sie zu einer ausgezeichneten Wahl für Küchen, Catering-Services oder Event-Planer macht. Menge: 25 Stück Material: Birkenholz Länge: 180 mm Lieferumfang: 25 Löffel, 1 Hänger Ideal für: Partys, Picknicks, Buffets, Catering, täglichen Gebrauch Die Löffel sind für den Einmalgebrauch konzipiert und bieten eine hygienische Lösung für Ihre Gäste oder Familie. Nach Gebrauch können sie einfach entsorgt werden, was den Reinigungsaufwand minimiert. Häufig gestellte Fragen (FAQ) Frage: Sind die Holzlöffel wiederverwendbar? Antwort: Diese Holzlöffel sind primär für den einmaligen Gebrauch vorgesehen, um Hygiene und Bequemlichkeit zu gewährleisten. Für eine längere Haltbarkeit sollten sie trocken gelagert und vor Feuchtigkeit geschützt werden. Frage: Welche Maße haben die Löffel genau? Antwort: Jeder Löffel hat eine Länge von 180 mm. Die Breite beträgt ca. 30 mm am breitesten Punkt der Löffelschale. Frage: Für welche Arten von Speisen eignen sich diese Holzlöffel? Antwort: Die Löffel sind vielseitig einsetzbar für kalte und warme Speisen wie Desserts, Suppen, Salate, Eis oder Müsli. Ihre robuste Beschaffenheit macht sie zu einem zuverlässigen Esswerkzeug. Frage: Wie viele Löffel sind in einem Set enthalten? Antwort: Ein Set enthält 25 Holzlöffel, die praktisch auf einem Hänger geliefert werden. Frage: Gibt es besondere Hinweise zur Lagerung? Antwort: Lagern Sie die Holzlöffel an einem trockenen Ort, um die Qualität des Birkenholzes zu erhalten. Vermeiden Sie direkten Kontakt mit Feuchtigkeit über längere Zeiträume.2,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Unfall bei Versicherung melden?
Du solltest einen Unfall deiner Versicherung so schnell wie möglich melden, idealerweise innerhalb von 24 Stunden nach dem Vorfall. Je schneller du den Unfall meldest, desto schneller kann deine Versicherung mit der Schadensregulierung beginnen. Vergiss nicht, alle relevanten Informationen wie Unfallort, Datum, Namen und Kontaktdaten der beteiligten Parteien sowie Fotos von der Unfallstelle bereitzuhalten. Es ist wichtig, dass du den Unfallbericht so genau und detailliert wie möglich verfasst, um eine reibungslose Abwicklung zu gewährleisten. Zögere nicht, deine Versicherung zu kontaktieren, wenn du Fragen hast oder Unterstützung benötigst. **
-
Wie Unfall bei Versicherung melden?
Um einen Unfall bei deiner Versicherung zu melden, solltest du zunächst die entsprechende Schadenshotline oder den Kundenservice kontaktieren. Dort wirst du gebeten, alle relevanten Informationen zum Unfallhergang anzugeben, wie Ort, Zeitpunkt und Beteiligte. Es ist wichtig, auch die Versicherungsnummer und eventuelle Polizeiberichte bereitzuhalten. Die Versicherung wird dann den Schadenfall prüfen und gegebenenfalls einen Gutachter zur Schadensbegutachtung schicken. Stelle sicher, dass du alle erforderlichen Unterlagen einreichst, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wann Unfall der Versicherung melden?
Es ist wichtig, einen Unfall der Versicherung so schnell wie möglich zu melden, idealerweise innerhalb von 24 Stunden nach dem Vorfall. Dies ermöglicht es der Versicherung, schnell mit der Schadensregulierung zu beginnen und alle notwendigen Informationen zu sammeln. Zudem können eventuelle Fristen für die Meldung von Schäden eingehalten werden, um Ansprüche nicht zu gefährden. Je schneller der Unfall gemeldet wird, desto schneller kann die Versicherung den Schaden bearbeiten und möglicherweise auch die Schadenshöhe begrenzen. Es ist ratsam, sich vorab über die genauen Meldefristen und -verfahren bei der eigenen Versicherung zu informieren, um im Ernstfall gut vorbereitet zu sein. **
-
Welche Versicherung zahlt bei Unfall?
Welche Versicherung zahlt bei Unfall? Bei einem Unfall zahlt in der Regel die Kfz-Haftpflichtversicherung des Unfallverursachers für die Schäden am Fahrzeug des Unfallgegners. Falls der Unfallverursacher keine Versicherung hat oder Fahrerflucht begeht, kann die eigene Kaskoversicherung einspringen. Bei Personenschäden deckt die private Unfallversicherung die Kosten für medizinische Behandlungen und eventuelle Invaliditätsleistungen. Zusätzlich kann eine Berufsunfähigkeitsversicherung bei dauerhaften Einschränkungen aufgrund des Unfalls finanzielle Unterstützung bieten. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen und im Schadensfall den Versicherer zu informieren. **

Wann zahlt die Versicherung nach Unfall?
Die Versicherung zahlt in der Regel nach einem Unfall, sobald alle erforderlichen Informationen und Dokumente eingereicht wurden. Dazu gehören unter anderem der Unfallbericht, Kostenvoranschläge für Reparaturen und ärztliche Atteste. Die Versicherung prüft dann den Schadensfall und entscheidet über die Schadensregulierung. Die Dauer dieser Prüfung kann je nach Versicherung und Komplexität des Falls variieren. Sobald alle Informationen vorliegen und die Haftung geklärt ist, erfolgt die Auszahlung des Schadens. **
Welche Versicherung zahlt bei Selbstverschuldetem Unfall?
Welche Versicherung zahlt bei Selbstverschuldetem Unfall? In einem selbstverschuldeten Unfallfall zahlt in der Regel die eigene Kfz-Haftpflichtversicherung. Diese Versicherung deckt Schäden ab, die man anderen zufügt. Wenn man jedoch auch den eigenen Schaden abdecken möchte, benötigt man eine Vollkaskoversicherung. Diese übernimmt auch die Kosten für Reparaturen am eigenen Fahrzeug, unabhhängig davon, wer den Unfall verursacht hat. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines selbstverschuldeten Unfalls ausreichend abgesichert ist. **
Top-Angebote
Produkte zum Begriff Unfall Versicherung:
-
Reichsgesetz betreffend die Unfall-Versicherung der Seeleute und der anderer bei der Seeschifffahrt betheiligter Personen, Gebundene Ausgabe von W.Reichsgesetz Betreffend Die Unfall-versicherung Der Seeleute Und Der Anderer Bei Der Seeschifffahrt Betheiligter Personen, Gebundene Ausgabe Von W. Beller, De Gruyter, 978-3-11-239851-7, Seitenanzahl: 120109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Haftpflicht der Eisenbahnen und die Unfall-Versicherung, Gebundene Ausgabe von Otto Mühlenfels, De Gruyter, 978-3-11-112471-1Die Haftpflicht Der Eisenbahnen Und Die Unfall-versicherung, Gebundene Ausgabe Von Otto Mühlenfels, De Gruyter, 978-3-11-112471-1, Seitenanzahl: 97109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzlöffel Birkenholz Servierlöffel Einweglöffel Party Besteck Holz 25 Stück 18Holzlöffel aus Birkenholz – Das vielseitige 25er Set für jeden Anlass Entdecken Sie unser praktisches Set von 25 Holzlöffeln, gefertigt aus robustem Birkenholz. Diese Löffel sind mit einer Länge von 180 mm ideal für eine Vielzahl von Anwendungen, von Desserts bis hin zu Suppen und Fingerfood. Sie bieten eine natürliche und ansprechende Alternative zu herkömmlichem Besteck und sind perfekt für Feiern, Buffets oder den täglichen Gebrauch. Produktdetails und Anwendung Jeder Löffel in diesem Set wurde sorgfältig aus hochwertigem Birkenholz gefertigt, was ihm eine angenehme Haptik und eine stabile Struktur verleiht. Die natürliche Maserung des Holzes macht jeden Löffel zu einem kleinen Highlight auf Ihrem Tisch. Dank des mitgelieferten Hängers lassen sich die 25 Holzlöffel platzsparend und griffbereit aufbewahren, was sie zu einer ausgezeichneten Wahl für Küchen, Catering-Services oder Event-Planer macht. Menge: 25 Stück Material: Birkenholz Länge: 180 mm Lieferumfang: 25 Löffel, 1 Hänger Ideal für: Partys, Picknicks, Buffets, Catering, täglichen Gebrauch Die Löffel sind für den Einmalgebrauch konzipiert und bieten eine hygienische Lösung für Ihre Gäste oder Familie. Nach Gebrauch können sie einfach entsorgt werden, was den Reinigungsaufwand minimiert. Häufig gestellte Fragen (FAQ) Frage: Sind die Holzlöffel wiederverwendbar? Antwort: Diese Holzlöffel sind primär für den einmaligen Gebrauch vorgesehen, um Hygiene und Bequemlichkeit zu gewährleisten. Für eine längere Haltbarkeit sollten sie trocken gelagert und vor Feuchtigkeit geschützt werden. Frage: Welche Maße haben die Löffel genau? Antwort: Jeder Löffel hat eine Länge von 180 mm. Die Breite beträgt ca. 30 mm am breitesten Punkt der Löffelschale. Frage: Für welche Arten von Speisen eignen sich diese Holzlöffel? Antwort: Die Löffel sind vielseitig einsetzbar für kalte und warme Speisen wie Desserts, Suppen, Salate, Eis oder Müsli. Ihre robuste Beschaffenheit macht sie zu einem zuverlässigen Esswerkzeug. Frage: Wie viele Löffel sind in einem Set enthalten? Antwort: Ein Set enthält 25 Holzlöffel, die praktisch auf einem Hänger geliefert werden. Frage: Gibt es besondere Hinweise zur Lagerung? Antwort: Lagern Sie die Holzlöffel an einem trockenen Ort, um die Qualität des Birkenholzes zu erhalten. Vermeiden Sie direkten Kontakt mit Feuchtigkeit über längere Zeiträume.2,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Versicherung Unfall melden?
Wenn Sie einen Unfall hatten, sollten Sie dies in erster Linie Ihrer Kfz-Versicherung melden, wenn es sich um einen Autounfall handelt. Falls es sich um einen Arbeitsunfall handelt, müssen Sie dies Ihrem Arbeitgeber und der Berufsgenossenschaft melden. Bei einem Unfall in der Freizeit können Sie sich an Ihre private Unfallversicherung wenden. Es ist wichtig, den Unfall so schnell wie möglich zu melden, um sicherzustellen, dass Sie alle notwendigen Leistungen erhalten. Zögern Sie nicht, Ihren Versicherungsvertreter um Hilfe bei der Meldung des Unfalls zu bitten. **
-
Wann steigt Versicherung nach Unfall?
Die Versicherung kann nach einem Unfall steigen, wenn du als Versicherungsnehmer für den Unfall verantwortlich bist. Dies kann dazu führen, dass deine Schadensfreiheitsklasse sinkt und somit höhere Beiträge fällig werden. Auch wenn du häufig Unfälle meldest, kann dies zu einer Erhöhung der Versicherungsprämie führen. Es ist wichtig, Unfälle zu vermeiden und defensiv zu fahren, um eine Erhöhung der Versicherungskosten zu vermeiden. Es kann auch hilfreich sein, verschiedene Angebote zu vergleichen und gegebenenfalls den Versicherer zu wechseln, um Kosten zu sparen. **
-
Wann Unfall bei Versicherung melden?
Du solltest einen Unfall deiner Versicherung so schnell wie möglich melden, idealerweise innerhalb von 24 Stunden nach dem Vorfall. Je schneller du den Unfall meldest, desto schneller kann deine Versicherung mit der Schadensregulierung beginnen. Vergiss nicht, alle relevanten Informationen wie Unfallort, Datum, Namen und Kontaktdaten der beteiligten Parteien sowie Fotos von der Unfallstelle bereitzuhalten. Es ist wichtig, dass du den Unfallbericht so genau und detailliert wie möglich verfasst, um eine reibungslose Abwicklung zu gewährleisten. Zögere nicht, deine Versicherung zu kontaktieren, wenn du Fragen hast oder Unterstützung benötigst. **
-
Wie Unfall bei Versicherung melden?
Um einen Unfall bei deiner Versicherung zu melden, solltest du zunächst die entsprechende Schadenshotline oder den Kundenservice kontaktieren. Dort wirst du gebeten, alle relevanten Informationen zum Unfallhergang anzugeben, wie Ort, Zeitpunkt und Beteiligte. Es ist wichtig, auch die Versicherungsnummer und eventuelle Polizeiberichte bereitzuhalten. Die Versicherung wird dann den Schadenfall prüfen und gegebenenfalls einen Gutachter zur Schadensbegutachtung schicken. Stelle sicher, dass du alle erforderlichen Unterlagen einreichst, um den Prozess so reibungslos wie möglich zu gestalten. **
Ähnliche Suchbegriffe für Unfall Versicherung
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Unfall der Versicherung melden?
Es ist wichtig, einen Unfall der Versicherung so schnell wie möglich zu melden, idealerweise innerhalb von 24 Stunden nach dem Vorfall. Dies ermöglicht es der Versicherung, schnell mit der Schadensregulierung zu beginnen und alle notwendigen Informationen zu sammeln. Zudem können eventuelle Fristen für die Meldung von Schäden eingehalten werden, um Ansprüche nicht zu gefährden. Je schneller der Unfall gemeldet wird, desto schneller kann die Versicherung den Schaden bearbeiten und möglicherweise auch die Schadenshöhe begrenzen. Es ist ratsam, sich vorab über die genauen Meldefristen und -verfahren bei der eigenen Versicherung zu informieren, um im Ernstfall gut vorbereitet zu sein. **
-
Welche Versicherung zahlt bei Unfall?
Welche Versicherung zahlt bei Unfall? Bei einem Unfall zahlt in der Regel die Kfz-Haftpflichtversicherung des Unfallverursachers für die Schäden am Fahrzeug des Unfallgegners. Falls der Unfallverursacher keine Versicherung hat oder Fahrerflucht begeht, kann die eigene Kaskoversicherung einspringen. Bei Personenschäden deckt die private Unfallversicherung die Kosten für medizinische Behandlungen und eventuelle Invaliditätsleistungen. Zusätzlich kann eine Berufsunfähigkeitsversicherung bei dauerhaften Einschränkungen aufgrund des Unfalls finanzielle Unterstützung bieten. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen und im Schadensfall den Versicherer zu informieren. **
-
Wann zahlt die Versicherung nach Unfall?
Die Versicherung zahlt in der Regel nach einem Unfall, sobald alle erforderlichen Informationen und Dokumente eingereicht wurden. Dazu gehören unter anderem der Unfallbericht, Kostenvoranschläge für Reparaturen und ärztliche Atteste. Die Versicherung prüft dann den Schadensfall und entscheidet über die Schadensregulierung. Die Dauer dieser Prüfung kann je nach Versicherung und Komplexität des Falls variieren. Sobald alle Informationen vorliegen und die Haftung geklärt ist, erfolgt die Auszahlung des Schadens. **
-
Welche Versicherung zahlt bei Selbstverschuldetem Unfall?
Welche Versicherung zahlt bei Selbstverschuldetem Unfall? In einem selbstverschuldeten Unfallfall zahlt in der Regel die eigene Kfz-Haftpflichtversicherung. Diese Versicherung deckt Schäden ab, die man anderen zufügt. Wenn man jedoch auch den eigenen Schaden abdecken möchte, benötigt man eine Vollkaskoversicherung. Diese übernimmt auch die Kosten für Reparaturen am eigenen Fahrzeug, unabhhängig davon, wer den Unfall verursacht hat. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines selbstverschuldeten Unfalls ausreichend abgesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.